新卒で就職した2年目の6月に手取りが減る主な理由の一つは、前年に働いた所得に対する住民税の天引きが始まることです。今年6月の給料だけで税額を決めるわけではありません。すべての人が2年目から始まるとは限らず、学生時代の所得などでも変わります。
目次 +
今年の住民税は、前年1月〜12月の所得が基になる
住民税の所得に応じた部分は、前年の所得を基に翌年度の税額が決まります。給与から天引きする「特別徴収」では、決まった年税額を原則として6月から翌年5月に分けて納めます。働いた時期と、給料から引かれる時期にずれがある仕組みです。
例えば2025年4月に就職し、就職前の2024年中には住民税の課税対象となる所得がなかった場合を考えます。就職した2025年度には前年の所得に基づく住民税が生じず、2026年度に2025年中の給与を基にした住民税が生じる、という流れになります。
| 天引きの期間 | 基になる所得の期間 |
|---|---|
| 2026年6月〜2027年5月 | 2025年1月〜12月。この例では主に就職後の4月〜12月の給与 |
| 2027年6月〜2028年5月 | 2026年1月〜12月の所得 |
3年目にも変化することがあるのは、2年目の住民税の基となった就職初年と、その次の年で働いた月数や給与総額が違うためです。ただし税額は所得控除などでも変わります。「9か月分から12か月分だから必ず何円増える」とは計算できません。
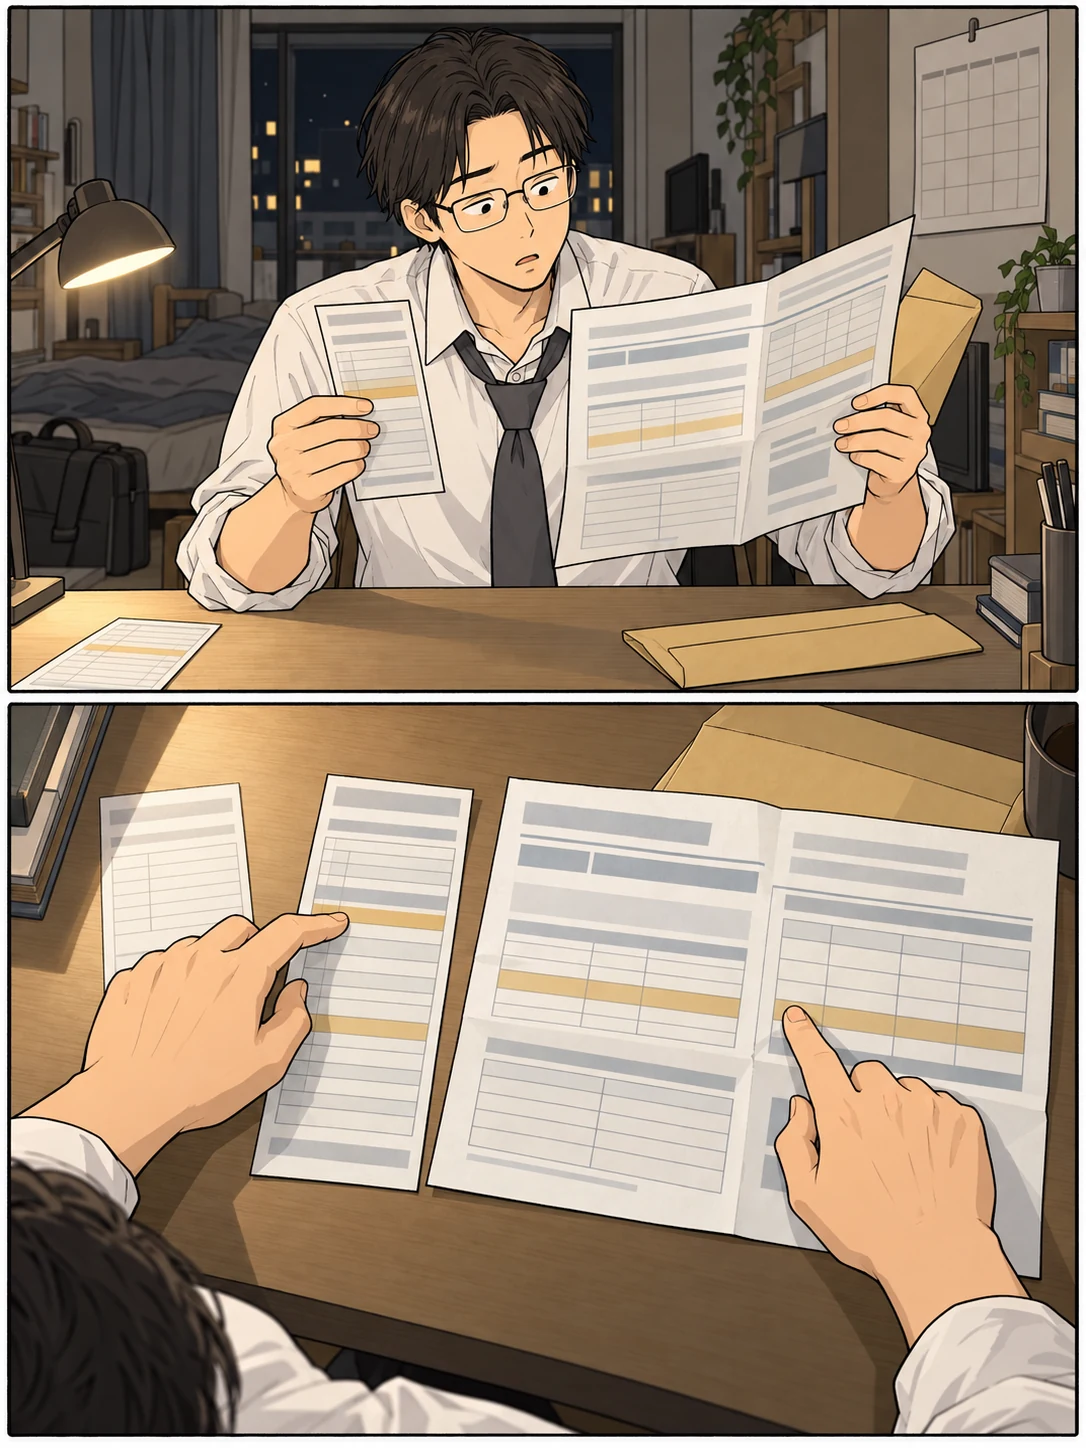
税額の通知書と、給与明細は役割が違う
自治体は給与支払報告書や申告などを基に税額を計算し、特別徴収を行う勤務先へ通知します。勤務先を通じて受け取る本人用の税額決定通知書では、年税額や6月以降の月ごとの徴収額を確認できます。給与明細では、実際にその月の給料からいくら住民税が引かれたかを見ます。
横浜市の特別徴収案内も、6月から翌年5月まで毎月徴収し、本人用通知書を従業員へ渡す流れを示しています。自治体や勤務先の交付方法に応じ、紙や電子の通知を確認します。通知書を見つけられない場合は、まず勤務先の給与担当へ受取り方を聞けます。
住民税が12,000円なら、ほかが同じ月の手取りは12,000円減る
ここだけは差額の説明用に、住民税の新しい天引きを月12,000円と仮定します。年収から算出した標準税額ではありません。実際の額は本人の税額決定通知書で確認します。
総支給額やほかの控除が同じなら、天引きが12,000円増えた分、手取りは12,000円減ります。もし同時に支給額が5,000円増え、ほかの控除は変わらないと置けば、手取りの差は5,000円−12,000円=7,000円減です。昇給したのに振込額が減ることは、この組合せでも起こります。
ただし、手取りの変化をすべて住民税のせいにはできません。残業・欠勤・通勤手当などの支給と、所得税・社会保険料・社内控除などを前月と並べます。住民税欄の増えた額と振込額の減り方が一致しなければ、ほかの行にも差があります。
学生時代に所得があれば、1年目から納める場合もある
就職前年のアルバイトなどで課税対象となる所得があれば、就職初年度にも住民税が生じることがあります。反対に、前年の所得や控除、非課税の条件によって、2年目でも同じ額が発生するとは限りません。所得のない人も含めて「新卒2年目は全員同じ額」とは扱えません。
住民税を課す自治体は、原則としてその年の1月1日の住所地で決まります。引っ越しをした後に前の住所の自治体から案内が来た場合も、年度と住所地の基準を確認します。退職・転職で納付方法が変わった場合は、給与天引きと自分で払う納付書を二重に予算へ入れないよう、勤務先や自治体に状況を確かめます。
2年目の6月は、前年の所得と現在の給与がつながる時期です。まず通知書の月ごとの住民税を給与明細へ対応させ、支給額やほかの控除の差も見る。これで、今後の手取りがいくら変わるのかを、平均税額に頼らず把握できます。