普通預金は、必要なときに出し入れしながら使う預金。定期預金は、預ける期間を決め、満期まで置くことを基本とする預金です。利息の差と、途中でお金が必要になる可能性を一緒に比べると、使い分けが分かります。
ここでは個人向けの円普通預金と、固定金利型の円定期預金を比較します。30万・50万・100万円を同じ1年間預けた場合の利息も見ていきましょう。
目次 +
普通は「使いながら」、定期は「期間を決めて」預ける
急なパソコンの修理代は、来年まで待ってもらえるとは限りません。一方、1年後に使う旅行代なら、支払う時期に合わせて準備できます。同じ金額でも、お金が必要になる時期が違います。
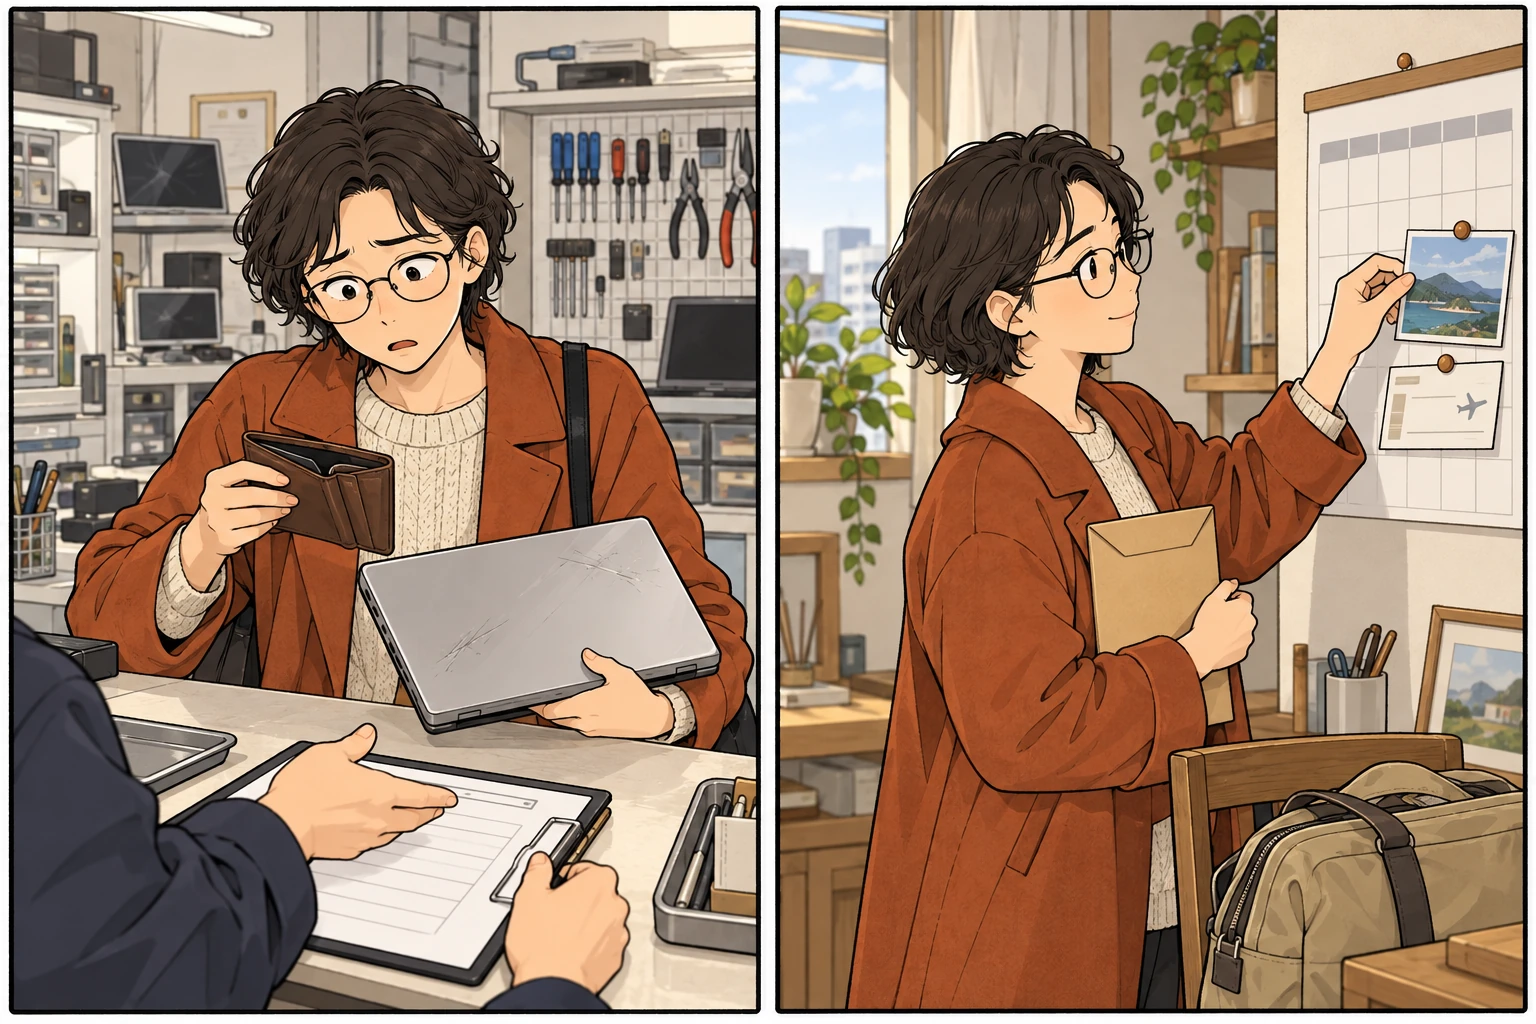
急な修理代:使う日を選べない
先の旅行代:使う時期を決められる
普通預金は給与の受取りや家賃・カード代金の引落しにも使えます。金利は変動するため、預けた日の利率がずっと続くわけではありません。たとえば三井住友銀行の普通預金は、毎日の利率と残高で利息を計算し、2月と8月の所定日に口座へ組み入れる規定です。
固定金利型の定期預金は、預入れ時に決まった利率を満期まで適用します。1年ものなら、その1年間の金利を先に決めて預けられるのが特徴です。普通預金のように日々の支払いへ直接使うのではなく、満期での受取りや中途解約の手続を考える必要があります。
30万・50万・100万円を、同じ365日で比べる
金利の実例として、2026年10月18日時点の三井住友銀行の標準金利を使います。普通預金は年0.400%、スーパー定期の1年もの・300万円未満は年0.500%で、いずれも税引前です。30万・50万・100万円はすべて同じ定期の金額区分に入り、残高による優遇やキャンペーンは使っていません。金利の違いを同条件で比べるための一例です。
以下は、この金利を基準にした365日間の説明用試算です。元本の増減なし、普通預金の金利も1年間変わらないと仮定し、両方とも単利・利払い1回・利息の再預入れなしで計算します。
| 預ける額 | 普通預金 年0.4% | 1年定期 年0.5% |
|---|---|---|
| 30万円 | 1,200円約956円 | 1,500円約1,195円 |
| 50万円 | 2,000円約1,594円 | 2,500円約1,992円 |
| 100万円 | 4,000円約3,187円 | 5,000円約3,984円 |
税引前利息 = 元本 × 年利率 × 365日 ÷ 365日
税引後の概算 = 税引前利息 × 0.79685
一般の個人の利息にかかる税率20.315%で計算し、1円未満を四捨五入。実際の普通預金は年2回の利払いがあり、金利変更・利息の再預入れ・税額の端数処理などで受取額が異なります。
この条件なら、定期の税引後利息は普通より30万円で約239円、50万円で約398円、100万円で約797円多い計算です。「0.5%と0.4%」の差は、0.1パーセントポイント。100万円なら税引前で年1,000円、税引後で約797円の差になります。
同じ金利差でも、元本が大きいほど差額は増えます。ただし、定期ならどの銀行・条件でも普通預金より高いとは決められません。比較するときは年利、預入期間、適用される金額の範囲、優遇条件をそろえます。年利は1年あたりの割合なので、1か月ものに預けて年利と同じ割合の利息が付くわけでもありません。
満期前に解約すると、最初の金利では計算されない
定期預金は「絶対に引き出せない」という意味ではありません。ただし、満期前に解約する場合は、商品ごとの中途解約条件が適用されます。満期まで預けた場合の利息を、そのまま受け取れるわけではありません。
今回のスーパー定期〈単利型〉の説明書では、1年ものを6か月以上1年未満で解約すると、原則として約定利率の50%で利息を計算します。ただし、その利率が解約日の普通預金利率を下回る場合は、普通預金利率を適用する条件です。
たとえば約定年0.5%、解約日の普通預金も年0.4%と仮定すると、0.5% × 50% = 0.25%ではなく、下限となる年0.4%が使われます。しかも利息を計算するのは実際に預けた日数分です。「途中なら必ず金利が半分」とも、「半年で1年分の利息が付く」とも考えないことがポイントです。
満期になった後の動きも別に決まります。自動継続を選べば、次の期間の金利は継続時点のものになります。使う予定があるなら、満期で自動解約して指定口座へ入金する取扱いや、継続を止める手続の期限を確認します。今回の商品では、事前に自動解約と入金口座を指定する取扱いが説明されています。
なお、総合口座の残高不足を定期預金などを担保に補う「自動借入れ」は、定期の払戻しとは別です。借入れの利息がかかるため、定期に預けてあれば支払いに無料で使える、という仕組みではありません。
金額だけで分けず、使える状態をどれだけ残すか
30万円なら普通、100万円なら定期、と金額だけで境目を決める必要はありません。近いうちの引落しや急な支払いに使うお金を残し、そのほかの、満期まで使わない見通しがある部分を期間に合わせて考えます。
たとえば手元の30万円のうち12万円を近いうちに使うなら、30万円全部を1年定期の利息で比較しても、自分の使い方とは合いません。残す12万円と、それ以外の18万円では、必要な引き出しやすさが違います。何か月分を残すかは、支出や収入の安定性によって変わります。
預金保険の扱いも、普通と定期を分ければ枠が増える仕組みではありません。対象となる利息付きの円普通預金・円定期預金などは、同じ金融機関の分を合算し、預金者1人につき元本1,000万円までと破綻日までの利息等が保護されます。今回の30万・50万・100万円を考える際も、その銀行にあるほかの対象預金と合わせて見る制度です。
普通預金の強みは、日々の支払いに使えること。固定金利型の定期預金の強みは、使わない期間の金利を先に決められることです。同じ期間の税引後利息の差を円で把握し、その差と、必要な日に使えることの両方で比べると、金利の数字だけに引っ張られずに使い分けられます。
出典・計算条件
- 三井住友銀行「円預金金利」:2026年10月18日現在の標準金利、税率表示。
- 三井住友銀行「普通預金規定」:2026年10月1日現在、6「利息」。
- 三井住友銀行「スーパー定期〈単利型〉商品説明書」:2026年8月17日現在。期間・払戻し・固定金利・利払い・税・中途解約別表。
- 金融庁「預金保険制度」:一般預金等の合算と保護範囲。
資料確認:2026年10月18日。試算は預入先の将来金利や実際の受取額を保証するものではありません。外貨預金・仕組預金は比較対象に含みません。